
2023年,中国金茂巨亏68.69亿元;2025年,签约销售重返千亿阵营;2026年上半年妖股,行业排名升至第7位,再创历史新高。三个数字,勾勒出陶天海掌舵金茂三年间的一条清晰轨迹——从2023年4月出任CEO时的“止血”,到2025年3月接任董事长后的“造血”,再到2026年的持续增长。
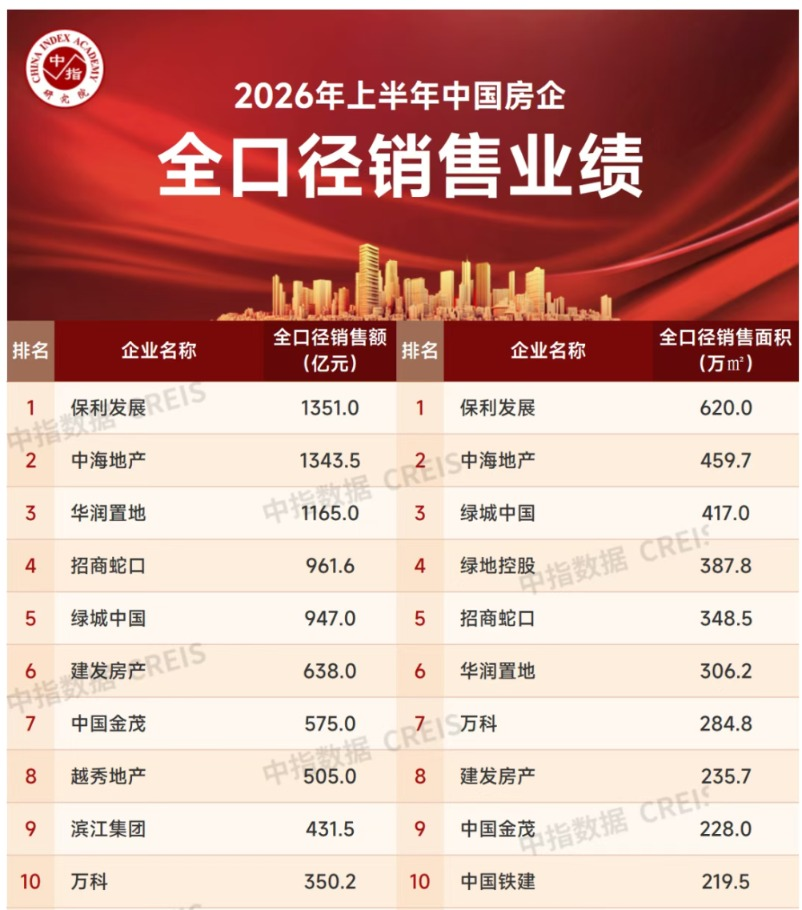
8月25日,中国金茂披露2026年中期业绩。在TOP10房企签约销售同比下降9%的行业背景下,金茂实现签约销售575亿元,逆势增长8%,行业排名升至第7位。董事长陶天海在业绩会上表示:“市场的深度调整期,也是竞争格局的重塑期,是优秀企业的弯道超车期。”
575亿元销售额的同时,是物业开发毛利率7%、有息负债1228亿元、归母净利润8.79亿元。这些数据让市场对这位掌舵者既有肯定,也有更多的期待。
2023·巨亏中的“止血”
2023年4月,陶天海出任中国金茂执行董事兼首席执行官。彼时,金茂刚从上一年的困境中走出不久。更严峻的考验很快到来:2023年年报显示,中国金茂归母净利润亏损68.69亿元,公司所有者应占亏损约69亿元,创下公司历史上最大规模的年度亏损
巨额亏损的背后,是行业深度调整期的大规模减值计提。据光大证券研报统计,2022年至2023年,金茂累计计提存货及应收账款减值达108亿元。金茂在财报中解释称,亏损主要由于受房地产行业下行影响,年度内集团及部分联营及合营企业项目计提发展中物业、持作出售物业减值,部分物业开发项目收入及毛利率下降。面对巨额亏损,陶天海带领管理层启动了“奋进计划”,核心思路是“增量做优、存量盘活”。在投资端,聚焦核心城市、核心板块获取优质项目;在存量端,推动老项目清盘和资产盘活。
这一策略在2024年初见成效。2024年全年,中国金茂累计取得签约销售金额982.55亿元,虽仍跌出千亿阵营,但公司成功扭亏为盈。2025年3月发布的正面盈利预告显示,预期集团2024年度将录得公司所有者应占盈利约10亿元。从巨亏68.69亿元到扭亏,陶天海在CEO任上完成了“止血”的第一步。
2025·重返千亿
2025年3月,陶天海正式被任命为中国金茂董事长,2025年全年,中国金茂签约销售金额1135亿元,同比增长16%,重返千亿阵营。在TOP10房企签约销售金额同比降幅16%的行业背景下,金茂是极少数实现逆势增长的企业之一。行业排名从2024年的第10位升至第8位,创历史新高。
利润端同样修复明显。全年毛利92.21亿元,同比增长7%,整体毛利率回升至16%;股东应占利润(含投资物业公平值损益)12.53亿元,同比增长18%。公司在年报中写道:“完成了‘活下来’的阶段性目标。”而“金玉满堂”四大产品线的全面落地有力地支撑了这一逆转。
在投资端,自2024年以来累计获取43个项目,全部聚焦核心城市、核心板块,平均销售净利率超过10%。
在存量端,2025年完成47个项目清盘,累计实现15宗土地、26个大宗资产盘活。新项目平均首开周期缩短至5.2个月,经营现金流回正速度缩短至10.4个月。
股票在线官方配资陶天海的贡献:业绩贡献与战略价值
在中国中化旗下9家核心上市公司中,陶天海治下的中国金茂的业绩表现具有独特的战略价值。
据企业观察网报道,2025年年报显示,中国中化旗下9家核心上市公司中6家实现盈利:倍耐力净利润约42.56亿元,昊华科技14.44亿元,扬农化工12.86亿元,中国金茂12.53亿元,安迪苏11.57亿元,鲁西化工9.07亿元;另有2家陷入亏损。在盈利企业中,金茂的独特价值不止于利润数字:
第一,从“亏损王”到盈利标杆的逆转幅度最大。2023年金茂巨亏68.69亿元,是中国中化亏损最严重的企业之一。到2025年盈利12.53亿元,两年间利润改善超过80亿元。这种“V型反转”的幅度在体系内部无人能及。
第二,行业排名的跃升创造了品牌价值。金茂的行业排名(据克而瑞全口径销售榜)从2024年的第12位升至2025年的第8位,再到2026年上半年的第7位。在TOP10房企销售平均下滑的背景下,金茂是极少数逆势上升的房企。这种行业地位的提升,直接增强了“中国金茂”品牌的市场影响力和中国中化在房地产领域的话语权。
第三,为中国中化贡献了稳定的现金流和融资优势。2026年上半年,金茂有息负债较2025年末减少62亿元,经营性现金流净流入105亿元,境内外新增融资平均成本仅2.87%。在融资成本普遍4%以上的行业中,金茂的低成本融资能力本身就是一种竞争壁垒。
第四,战略转型的示范效应。陶天海推动金茂率先从三级管控过渡为二级管控,原有的5大区域、近20个城市公司重组为14个地区公司”。此外,期间从外部引进的高级管理人员,如前龙湖营销中心总经理李剑、前当代置业高级副总裁、研发设计院总经理韩飞宇等,在各自的板块推进了企业的革新迭代。这一组织变革经验,也为中国中化其他成员企业的管理提效提供了参考样本。
2026·第七名的含金量
进入2026年,金茂的增长势头得以延续。上半年签约销售金额575亿元,同比增长8%,行业排名进一步升至第7位。在TOP10房企签约销售同比下降9%的背景下,这一排名提升含金量不低。
一二线城市销售占比维持96%的高位,北京、上海分别贡献123.3亿元和109.4亿元。产品力继续驱动增长——“金玉满堂”产品线在约10个核心城市进入当地销售榜前10位。
财务端也在修复。有息负债较2025年末减少62亿元至1228亿元;一年内到期债务占比降至20.8%,外币债务占比由20%下降至18%。融资成本降至2.89%的历史低位,较2025年末下降29个基点。
运营效率持续提升。管理层在业绩会上透露,2026年以来新获取的15个项目中11宗为底价获取,整体平均溢价率仅5.64%。公司有信心实现全年1200亿元的销售目标。
市场在等待什么
在肯定成绩的同时,市场也在等待更多答案。毛利率修复是首要关切。7%的物业开发毛利率仍处于低位,金茂方面解释称上半年结转的都是2023年以前获取的老项目,预计四季度起新项目陆续结算后将修复毛利率。但7%是否已经触底、能修复到什么水平,目前尚未给出具体指引。
2540亿元未售货值能否兑现利润,是市场等待的第二份答案。截至6月30日,中国金茂未售货值约2540亿元,其中89%位于一二线城市。89%位于一二线城市的土储结构虽优,但利润空间有多大、去化周期多长,同样缺乏具体数据。
已售未结的结转节奏,是第三重不确定性。管理层在业绩会上表示,2024年11月至12月集中获取的项目部分将于2026年年底进入交付结转,2026年收入规模将有较大幅度增长。
融资成本优势如何落地、46号文对扩张节奏的影响,是更深层的两个关切。2.89%的融资成本在行业内极具竞争力,但低成本资金能否转化为精准的投资决策,直接决定利润修复的成色。
三年答卷的未尽之处
元股证券:ygzq.hk从巨亏到千亿,从二梯队到行业排名升至第七位,数字层面的逆转清晰可见。陶天海在业绩会上说:“市场的深度调整期,也是竞争格局的重塑期,是优秀企业的弯道超车期。”这句话既是对过去三年金茂轨迹的总结,也是对未来的期许。
但这份三年答卷的后半部分,仍有待填写。7%的毛利率是否已经触底、2540亿未售货值能拉动利润修复多少个百分点、已售未结收入能否悉数转化、46号文下的扩张边界在哪里……市场在等待这些问题的答案。
从巨亏到销售额重返千亿再到第七名,金茂已经完成了弯道上的关键超越。但弯道超车最关键的,从来都不是速度妖股,而是过弯之后的平稳行驶能力。这份三年答卷的后半部分,仍待时间检验。

近日,山东海辰储能菏泽长时储能一体化产业园正式量产下线,首批大容量长时储能一体化产品同步亮相。该项目总规划全产业链投资超
2026-08-11
挂牌配资入口 今日四大指数集体上涨,上证指数涨0.86%报3986.30点,深证成指涨0.44%报14015.00点,沪
2026-09-01
苏州股票配资 据辽宁日报,一段时间以来股票配资靠谱吗,国内外知名企业家密集到辽宁实地考察、投资兴业。统计数据显示,今年上
2026-08-10
转自:新华财经配资公司风险科普 新华财经北京8月27日电(王菁)当地时间周三(8月26日),美债收益率集体上涨,2年期美
2026-08-27
元股证券:ygzq.hk 炒股杠杆平台 证券日报网讯 8月13日,玲珑轮胎在互动平台回答投资者提问时表示,公司目前已在国
2026-08-13